




「最近、親の物忘れが増えてきたけれど、銀行口座の管理はこのままで大丈夫かしら……」そんな不安を抱えていませんか?
親が認知症になると銀行口座が凍結されるという話は耳にしても、具体的にいつ、どうして起きるのか、また実際に凍結されたらどうなるのか、実際にはよく分からないものです。
実は、認知症が軽度の時期だからこそ選べる、確実な備えもあります。
また、口座が凍結されても、例外的に引き出しが認められる仕組みがあります。
この記事では、口座凍結の仕組みから、例外ルール、そして後悔しないための事前対策までを、分かりやすく解説します。
目次
第1章 認知症による銀行の口座凍結が起こる 理由と、そのタイミング
「親の代わりに預金を下ろそうとしたら、下ろせなくなってしまった」――これは、口座凍結に直面した多くのご家族が経験する、突然の出来事です
こうしたトラブルの背景にあるのが、メディア等でも頻繁に取り上げられる「認知症による銀行口座の凍結」です。
なぜこの口座凍結が起こるのか、そして具体的にどのタイミングで行われるのか。 まずはその理由を正しく理解しておきましょう。
1-1.目的は「ご本人の財産保護」
銀行が認知症を理由に口座を凍結する最大の目的は、ご本人の財産を保護することにあります。
認知能力が低下すると、行おうとする金融取引がご本人にとってどのような結果や不利益をもたらすかを正しく判断できなくなります。
その結果、不要な高額商品の購入や、悪質な投資契約、さらには高齢者を狙った特殊詐欺の被害に遭うリスクが飛躍的に高まります。
また、親族間における財産の使い込みやトラブルを防ぐことも、もう一つの重要な目的です。
悲しいことではありますが、認知症になった本人の預金をご家族が「どうせ介護に使うのだから」と勝手に引き出し、後から他の親族と遺産分割で揉めたり、私的に使い込んでしまったりするケースが現実には少なくありません 。
銀行はこうした「身内による不正な引き出し」から、ご本人の財産を守るために、取引を停止するのです。
利用者の暮らしを支える大切なお金が、第三者や本人の意図しない使途によって失われないようにに守られる。この点において、この凍結措置には非常に大きな社会的な意義があります。
1-2.銀行口座が凍結されるタイミング
では、銀行は「いつ、どのようなきっかけ」で口座の凍結に踏み切るのでしょうか。
一般に銀行が口座を凍結するのは、預金者ご本人の判断能力の低下を、銀行側が客観的に把握・察知したタイミングです。
具体的には、以下のような店頭や手続きでの出来事が契機となります。
- 窓口での受け答えや署名:本人が窓口に手続きに来た際、自分の名前や生年月日が言えない、あるいは必要書類への署名(サイン)が自筆で適切に行えないとき。
- 不自然な行動の繰り返し:通帳や印鑑を頻繁に紛失しては再発行を繰り返す、同じ問い合わせで一日に何度も来店する、あるいは「行員にお金を盗られた」といった客観的事実に基づかない主張を繰り返すとき。
- カード再発行やエラー:キャッシュカードが摩耗等で割れてしまったり、暗証番号の入力エラーでロックがかかったりした際、その再発行手続きをご家族が代わりに進めようとしても、本人の意思確認が電話や対面でどうしても取れないとき。
- ご家族からの直接の相談:ご家族が「親が認知症になったので、代わりに引き出したい」と、直接銀行の窓口に事情を伝えたとき。
ここで、注意していただきたい重要なポイントがあります。
第一に、「認知能力の有無」を判断する一律の法的な基準は存在しません。銀行によって対応方法や社内マニュアルは異なり、最終的な判断は口座を持っているそれぞれの「支店」や、窓口で対応した担当者の裁量に委ねられています。また、口座を持っている金融機関から他の金融機関に自動で連絡が行くことはありません。
第二に、ご本人が認知症であったとしても、銀行の窓口やATMで「自分の言葉で意思表示ができる」「適切に署名ができる」状態であれば、口座が自動的に凍結されることはありません。本人の理解力があり、手続きの目的を自分で説明できるのであれば、通常通りの金融取引が認められます。
第三に、「ATMでの引き出し」についてです。 本人の判断能力が低下していたとしても、ご家族がキャッシュカードと暗証番号を預かって、本人の介護費や生活費のために常識的な範囲内でATMからお金を引き出している限り、銀行側が「これは名義人本人がおろしていない」とシステム的に検知して口座を凍結する仕組みはありません。
もちろん、家族によるカードの無断利用や、一日の引き出し限度額の制限などはあります。しかし、日々の生活費をATMから下ろして支払う行為そのものが、自動的に銀行に把握される心配はありません。。
第2章 認知症で銀行の口座凍結が発生したとき、家族に生じる具体的な影響
万が一、口座凍結が起きてしまったら、どのような影響があるのでしょうか。介護を担うご家族の日々の暮らしや家計、さらには精神的なゆとりにまで影響が及ぶ可能性があります。
2-1.家族であっても「親の預金」は使えなくなる
銀行口座が一度凍結されてしまうと、たとえ配偶者や子どもであっても、本人の代わりに預金を引き出したり、口座を動かしたりすることは原則できなくなります。
凍結を解除することは家族や親族であってもできません。
なぜなら、銀行の口座凍結は「名義人本人の財産を守る」という大原則のもと、すべての金融取引を一律に制限するルールで運用されているからです。
「家族なのだから」「介護費用として親のために使うのだから、少しは融通をきかせてくれてもいいはず」と思いたいところですが、法的な代理権(成年後見人など)がない限り、銀行にとってご家族は「本人以外の第三者」とみなされてしまいます。
具体的には、日常生活において以下のような事態が発生します。
- 生活費や医療費の引き出し制限:窓口での引き出しや高額な送金がストップし、日々の食費や医療費、薬代などの確保が難しくなります。
ATM取引も制限されます。代理人カードで家族が引き出せていた生活費も引き出せなくなります。
- 自動引き落としの停止:家賃や公共料金(電気・ガス・水道)、介護サービスの利用料など、これまで本人の口座から毎月引き落とされていた支払いがすべて停止してしまいます。
- 資産の「塩漬け」:その口座に預けておいた定期預金の解約や、株式・投資信託の売却が一切できなくなります。家族が介護費用を捻出するためという理由であっても解約はできません。
さらには、施設への入所一時金を払うために「実家を売却する」といった、大きな資産の処分も進めることができなくなります。
これは、不動産売却の「お金の受け取り」と、それに伴う「諸費用の支払い」というお金の循環がシステム的にすべて遮断されてしまうからです。
銀行が不動産そのものを差し押さえているわけではありませんが、お金の「受け皿」となる本人名義の口座が凍結されることで、売却代金(数千万単位の大金)を「安全に受け取り、使う」ことができなくなります。
仮に不動産取引が成立して、凍結口座への振り込み自体は機械的に受け入れられたとしても、その口座は凍結されているため、ご家族がそこから介護施設の入居一時金や病院への支払いのためにお金を引き出すことは一切できません。
また、不動産を売却する際には、ただお金をもらうだけでなく、売主側からも多額の支払いが発生します。
- 仲介手数料
- 登記費用(司法書士への報酬)
- 固定資産税の清算金
これらは「名義人本人の財産」から支払われるべきものですが、本人の口座が凍結されているため、これらの決済手続きを本人の口座から支払うことができなくなります。
2-2.ご家族を苦しめる「長期にわたる立て替え」の現実
結局、この口座凍結によって、ご家族が最も精神的・経済的に追い詰められるのは「介護費用の立て替え負担」です。
親が重い病気で入院したり、介護施設へ入所したりする際には、まとまった初期費用(敷金や入所一時金)や、毎月10万〜20万円程度の月額利用料が発生します。
親の口座からこれらを支払うことができないため、ご家族は自分自身の給与や生活費、あるいは将来のための預貯金を取り崩して、これらの費用を「一旦立て替えて」支払い続けなければならなくなります。
介護が必要な期間は、1年で済むこともあれば、数年にわたることもあり、事前に予測することができません。
もし、ご家族自身の家計にそこまでの余裕がない場合、親の介護費用を立て替え続けることで、ご家族自身の生活設計(子どもの教育費や自身の老後資金など)まで崩れてしまうという、非常に深刻な事態を招きかねません。
第3章 【凍結後の救済策】医療費や介護費を例外的に引き出せた実務事例
親の銀行口座が凍結されてしまったと知ったとき、「もう成年後見制度を使うしか、お金を下ろす方法はないのだろうか」と不安を抱えるご家族は少なくありません。
しかし、口座が凍結された後であっても、医療費や介護費用といった「本人のためのお金」であれば、例外的に預金を引き出せる救済策が用意されています。
3-1.医療や介護のための例外的な引き出しは認められる
口座が凍結された後でもお金を下ろせる道が開かれた背景には、2021年2月18日に一般社団法人全国銀行協会(全銀協)が公表した「金融取引の代理等に関する考え方」という指針(ガイドライン)があります。
従来、本人の判断能力が低下した後の口座手続きは、家庭裁判所を介する「成年後見制度」の利用を案内することが原則でした。
しかし、後見人の選任手続きには数ヶ月の時間がかかるため、その間に必要な医療費や介護費の支払いが滞ってしまうという実務的な課題がありました。
そこで全銀協は、人道的な観点から「本人の医療費等の支払い手続きを親族が代行する行為など、本人の利益に適合することが明らかである場合」に限り、任意後見や法定後見といった後見制度を利用していない、代理権のない親族からの預金の引き出し要件を緩和し、柔軟に応じるガイドラインを示したのです。
3-2.実際に例外対応で引き出せた2つの実務事例
この全銀協の指針に基づき、全国の金融機関では少しずつ柔軟な個別対応が行われるようになっています。ここでは、実際に例外手続きによって窮地を乗り切った2つの事例をご紹介します。
- 事例①病院への入院・治療費の直接支払い:本人の認知症が進行し、意思確認が全くできない状態で入院費用の支払期限が迫っていました。代理権を持たない親族が、病院から発行された「入院費用の請求明細書」を銀行の窓口に持参し、相談したところ、銀行側はその使途が「本人の治療費」として適切であることを確認しました。 結果として、親族が直接現金を手にするのではなく、銀行が本人の口座から必要額を直接振り込み、病院の指定口座へと送金する形式をとることで、例外的な支払いが認められました。
- 事例②介護施設費用の引き出し(ゆうちょ銀行での対応)
介護施設への入所が決まったものの、親の口座が凍結されてしまい、月々の施設利用料を家族が立て替え続けるのが困難な状況にありました。ゆうちょ銀行の窓口に相談したところ、施設から送られてきた請求書と、親族であることを示す戸籍謄本を提示することで、「介護施設の利用料として、毎月必要な最低限の金額」に限り、例外的に本人の口座から引き出すことが認められました。
私の知人のケースとして、以下のようなケースもあります。認知症の親を持つAさんは、親から某銀行のクレジットカードを預かっていたものの、パスワードまでは聞いていなかったため、3 回パスワードを間違えて ATM でお金を引き出せなくなり、口座が凍結されました。
しかし、別の信用金庫では、Aさんの親と窓口で何度も直接やり取りをしており、顔見知りの担当者がおられました。Aさんは親族関係を証明する書類を提出し、医師の診断書を見せて、信用金庫の支店長決裁で、介護施設の費用としてお金を引き出すという例外的な措置をとってもらいました。
Aさんは、毎月介護施設の請求書を信用金庫の窓口まで持参し、お金を引き出すということを、親が亡くなるまで続けました。
これは、Aさんの親が地域密着型の信用金庫と長年付き合いをしており、お互いに信頼関係があったからこそ、例外的な措置をとっていただけたのだと思います。
このように、対応方法は金融機関によって異なります。どの銀行でも必ず例外的な対応をしてもらえる保証はありません。対応の柔軟さは、銀行やその支店、さらには担当者との関係性に大きく左右されるのが現実で、金融機関に事情を話して交渉することが必要になります。
全銀協の指針はあくまでも「指針」であり、加盟銀行を法的に拘束するものではないからです。最終的な対応はあくまでも各金融機関の個別判断になります。
3-3.例外引き出しに必要な「3つの確認書類」
もし口座凍結後にこの例外ルールでなんとか事態を打開したい場合 、ご家族は金融機関に対して以下の「3つの確認書類(要件)」を揃えて提示する必要があります。
- 本人の判断能力の低下を示す書類:ご本人の認知機能が低下しており、自ら意思表示をすることが難しい状態であることを証明するもの。一般的には、医師が作成した「認知症の診断書」など
- 目的(使途)の証明書類:引き出そうとしているお金が、ご本人のためにどうしても必要な費用であることを示すもの。病院からの「入院・治療費の請求書」や、介護施設からの「施設利用料の明細書」など
- 親族関係を証明する書類:他人のなりすましやトラブルを防ぐため、手続きを行うご家族が、本人のために動く親族であることを示すもの。本人の「戸籍謄本」や、家族関係のわかる「住民票」など
3-4.引き出しが「認められる範囲」
引き出せる金額や範囲は「明らかに本人の利益になる直接的に必要な支出」に厳格に制限されます。
具体的には、病院の治療費、介護施設への入所一時金や月額利用料、本人の公的保険料や税金、最低限の生活費など、支払わなければ本人の生活が成り立たなくなる支出です。
銀行が特に厳しく制限するのが、投資信託や株式などの金融商品の解約です。
これらは元本割れのリスクがあるため、代理権のない親族の一存では原則として売却・解約はできません。また、家族への贈与を目的とした預金の引き出しや、実家の不動産の売却なども一切認められません。
第4章 認知症の「進行度合」で可能な対応
認知症の症状はグラデーションのように徐々に進むものであり、一口に認知症と言ってもその程度はさまざまです。
「自分の誕生日や住所が言える」「書類に自分でサインができる」といった、比較的症状が穏やかな「軽度の認知症」の段階であれば、口座凍結という最悪の事態を防ぐための有効な選択肢はあります。
軽度の段階だからこそ検討できる、将来の口座凍結を防ぐための 2 つの具体的な備えを、それぞれの概要と特徴とともに解説します。
4-1.銀行窓口で手続きする「代理人サービス(予約型代理人カードなど)
最も現実的な対策は、ご本人が口座を持つ銀行で、事前に代理人登録をしておく「代理人サービス」の活用です。
【制度の概要】
本人がお元気なうち、あるいは軽度のうちに、銀行の窓口に本人と家族で出向き、将来本人の代わりに口座を管理する家族を「代理人」として届け出ておく手続きです。
銀行の代理人サービスには、大きく分けて従来の「代理人カード」と、近年登場した「予約型代理人サービス」の2つの仕組みがあります。
【2つのカードの特長と違い】
| 代理人カード(ほぼすべての金融機関で提供) | 予約型代理人サービス (みずほ信託や三菱UFJ信託銀行、三井住友信託銀行などが提供) |
| ・家族用のキャッシュカードをもう1枚発行してもらうことで、日常的なATMでの引き出しや振込が家族の手で行えるようになります。 ・1 日の引き出し限度額は10 万円程度に設定されている場合が多いです。 ・銀行側で本人の認知症発症(判断能力の喪失)を把握したり、窓口で意思確認が必要な大きな取引を行おうとしたりすると、代理人カードであってもその時点で利用できなくなってしまいます。 ・発行手数料は銀行によって異なりますが、1000円程度です。 |
・本人がお元気なうちに「将来、認知症になったらこの家族に取引を任せる」と予約登録しておくサービスです。 ・本人が認知症になった後でも、ATM取引だけでなく、定期預金の解約や投資信託の売却、出金などの手続きをご家族が継続して窓口で行うことができます。 ・このサービスを導入している銀行はまだ少ないです。 ・サービスの開始に手数料が必要です。また月額費用がかかります。 |
認知症に対応した金融機関によるサービスは、近年、選択肢が広がっています。最新の情報を確認するようにしましょう。
4-2.自分の希望を契約で残す「任意後見制度」
軽度の認知症の段階において、将来の確実な財産管理を身内に託すための強力な選択肢が「任意後見制度」です。
【制度の概要】
本人の判断能力が十分にあるうちに、将来自分の認知症が進行したときに備えて、信頼できる人(受任者)を自分で選び、代わりにやってもらいたい金銭管理や療養看護の契約手続きをあらかじめ公正証書で契約しておく制度です。
本人の判断能力が実際に低下した後、家庭裁判所に申し立てをして「任意後見監督人」というチェック役が選ばれることで、初めて契約の効力がスタートします。
【任意後見制度の特長】
- サポート役を自分で自由に選べる:将来のサポート役(任意後見人)を、配偶者や子どもなど、ご自身が本当に信頼している身内から自由に指定することができます。
- 任せる範囲を決められる:生活費の支払い方法や預金の管理、介護施設への入所手続きなど、どの範囲の仕事を任せるかを契約の中で設計できます。
- 「身上監護」も任せられる:お金の管理(財産管理)だけでなく、介護サービスの契約手続きや病院への入院手続きなど、本人の生活や療養に関する契約行為(身上監護)を代行してもらう権限を与えることができます。
ご本人が「将来、この人にお金の管理や施設への手続きを託したい」という明確な意思を表明し、意思能力があるうちに、法的に確実な形で備えをしておくことができます。
ただし、最終的に任意後見人として認められるのは、家庭裁判所に申し立てをして認められてからであり、その時点で任意後見は有効になります。
このとき、家庭裁判所は、任意後見人が正当な仕事をしているかを監督する任意後見監督人を指定します。
任意後見監督人への報酬は、任意後見対象者の資産状況に応じて家庭裁判所が決めます。
本人の判断能力があるかどうかを判断するのは公証人です。公証人の方によっては医師の診断書を求められることがあります。
軽度の認知症のサインを見逃したり、特に対策をとらないままにしておき、ご本人の判断能力がさらに低下して口座が凍結されてしまった場合、事後に口座を動かすための法的な選択肢は「法定後見制度」を利用するしかなくなります。
第5章 「法定後見制度」と「任意後見制度」の違い
「親の口座が凍結されてしまったら、成年後見制度を利用すればいいのではないか」と考えるご家族もいるでしょう。
成年後見制度と一口に言っても、「法定後見」と「任意後見」の2種類があります。
本人の判断能力が低下した後に利用する「法定後見制度」と、本人が元気なうちに将来に備える「任意後見制度」では、利用できるタイミングや費用、財産管理の方法などに違いがあります。
制度の仕組みをよく理解しないまま、本人の判断能力が低下した後に法定後見制度を利用すると、家庭裁判所が選任した成年後見人による財産管理が基本となります。ご家族が自由に財産を管理できるわけではないため、介護費用の支払いなどで戸惑うこともあります。
ご家族で将来の経済的な負担や財産管理の方法を考えるためにも、2つの制度にかかる費用や仕組み、利用上の制約をあらかじめ知っておくことが大切です。
5-1.任意後見と法定後見の「費用比較」
まずは、制度を利用するときにかかる「初期費用」と、利用開始後に継続してかかる「維持費用」の違いを比較してみましょう。
【制度の仕組みと費用の比較】
法定後見は、本人の判断能力が低下した後に家庭裁判所への申立てによって利用する制度です。一方、任意後見は、本人が元気なうちに将来の財産管理について備えておく制度です。ここでは、それぞれにかかる費用を比較します。
【比較表】初期費用と稼働後(維持)の費用の違い
| 比較項目 | 任意後見制度 | 法定後見制度 |
| 主な手続き先 | 公証役場(公正証書を作成する) | 家庭裁判所(開始を申し立てる) |
| 始める際の初期費用 | 直接の実費目安 合計2万円前後 ・公証役場手数料13,000円 ・法務局への印紙代2,600円 ・登記手数料1,600円 ・正本・謄本の手数料(数千円程度) ・書留郵便料(約540円) |
必要に応じて10万円以下程度 ・申立手数料(印紙代)800円〜 ・登記手数料2,600円 ・郵便切手代(実費) ・医師による鑑定料必要な場合のみ。10万円以下が一般的な目安 |
| 開始した後の維持費用 | 「任意後見監督人」への報酬 ・任意後見監督人へ毎月支払う報酬が発生(裁判所が決定)。家族が後見人になる場合は後見人への報酬を「無償」に設定可能。 |
「サポート役(後見人等)」への報酬 ・司法書士や弁護士などの専門職が選ばれた場合(全体の8割以上)、毎月2万円〜6万円程度 の報酬支払いが、本人が亡くなるまで続きます。 |
5-2.「法定後見」が使いにくい3つの理由
成年後見制度における「法定後見」は、ご家族にとって使いづらいデメリットが多いのが実情です。その理由は、主に以下の 3 つです。
① ご家族が「サポート役」になれるとは限らない(8割以上が専門家)
「親のお金は、自分がこれまで通り預かって管理したい」とご家族が希望して法定後見を申し立てても、実際に誰をサポート役に選ぶかを決定するのは家庭裁判所です。
裁判所のデータによると、親族を後見人に希望しても、実際に選ばれるケースは全体の2 割程度にとどまり、残りの8割以上は司法書士や弁護士、社会福祉士などの「第三者の専門職」が選任されています。
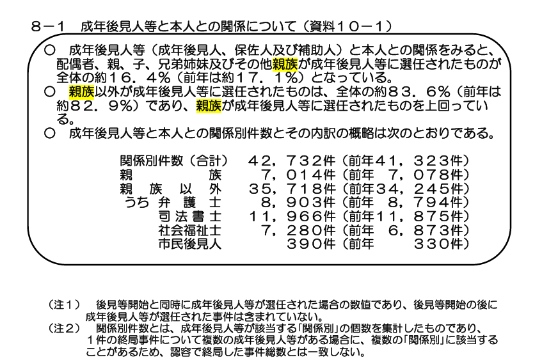
出典最高裁判所事務総局家庭局 「成年後見関係事件の概況」令和7年1月~12月
本人の金融資産が多い場合や、親族間で少しでも意見の相違がある場合、裁判所は客観的な専門職を優先して選ぶ傾向があります。
② 本人が亡くなるまで続く報酬負担
見知らぬ専門職が選任された場合、本人の財産から毎月2万円から6万円程度の報酬が、本人が亡くなるまでずっと支払われ続けます。
仮に月4万円の報酬が発生し、介護が10年間続いた場合、総額で480万円ものお金が本人の資産から支出される計算になります。この制度は一度開始すると本人の判断能力が回復しない限り、途中で解約することは原則としてできません。
「銀行の手続きが終わったから、もう後見人の任務を終わらせたい」といった、ご家族の都合で途中で辞めることは法的に不可能なのです。
③ 「本人の財産を保護する」ための極めて厳しい制限
成年後見制度は、ご家族のためにあるのではなく「本人の財産を守る」ことを最優先にする国の制度です。
そのため、後見人に選ばれた人は、すべての支出について詳細な記録をつけ、定期的に家庭裁判所(または監督人)へ報告する義務を負います。
たとえ本人のために使うお金であっても、以下のような「柔軟な財産の管理・処分」は極めて厳しく制限されます。
- 家族への生活費援助や贈与:常識的な範囲での「同居している配偶者の生活費」とみなされない場合、生活費を制限される場合があります。
- リスクのある資産運用や投資:預貯金を株式や投資信託に移すような取引はできません。
- 実家の処分:介護費用にあてるために本人の家を売却したくても、家庭裁判所の特別な許可が必要になります。
このように、法定後見制度は「口座凍結後に、お金を動かすための最終手段」でありますが、開始後はご家族であっても本人の財産を自由に動かすことは一切できなくなります。
【まとめ】お元気な「今」だからこそ選べる家族の選択肢
「親の物忘れが少し増えてきたけれど、まだ対策は先でいいだろう」そう考えて先送りにしているご家族は少なくありません。
認知症の症状は少しずつ進行していきます。
銀行口座の凍結という大きな不安を避けるためには、ご本人の判断能力がしっかりしており、自分の意思をはっきりと伝えられる間に、できる限りの事前準備を整えておくことが極めて重要です。
なぜなら、ご本人の意思確認ができるうちであれば、「任意後見制度」や銀行の「代理人サービス」など、負担の少なく自由度の高い対策をご本人とご家族の意思で選ぶことができるからです。
幸いなことに認知症に対応する金融サービスは少しずつではありますが、選択肢が増えてきています。
もし軽度の認知症のサインを見逃したり、特に対策をとらないままにしておき、ご本人の判断能力がさらに低下して口座が凍結されてしまった場合、事後に口座を動かすための法的な選択肢は「法定後見制度」を利用するしかなくなってしまいます。
万が一凍結されても「医療費や介護費の例外的な引き出し」という事後の救済策はありますが、これはその都度、書類を揃えて個別に銀行と交渉しなくてはなりません。
ご家族やご本人が心穏やかに、安心して生活を送るためにも、「もしも」が現実になる前に、ご本人を交えて、資産の状況や管理方法について話し合っておくことを強くおすすめします。
親御さんがお元気なうちに、まずは「将来どうしていきたいか」を優しく問いかける家族会議から、一歩を始めてみませんか。
✉️ 【無料メルマガ】当サイトでは、認知症や在宅介護に伴う最新情報を分かりやすく解説した無料メルマガをお届けしています。ご家族の負担を減らすために、ぜひご登録ください。
